
Wero : quel montant maximum peut-on envoyer ?
 Tristan
•
22 octobre 2026
Vous vous demandez jusqu’où aller sans mauvaise surprise ? Wero combien maximum dépend surtout de la banque, du type d’envoi et de la vérification appliquée au moment du transfert. En pratique, ce cadre sert à protéger votre argent et à garder une opération instantanée simple à utiliser. Avant d’envoyer un euro, mieux vaut regarder le plafond, le min éventuel et les règles affichées dans l’application bancaire, car elles peuvent changer selon le contexte.
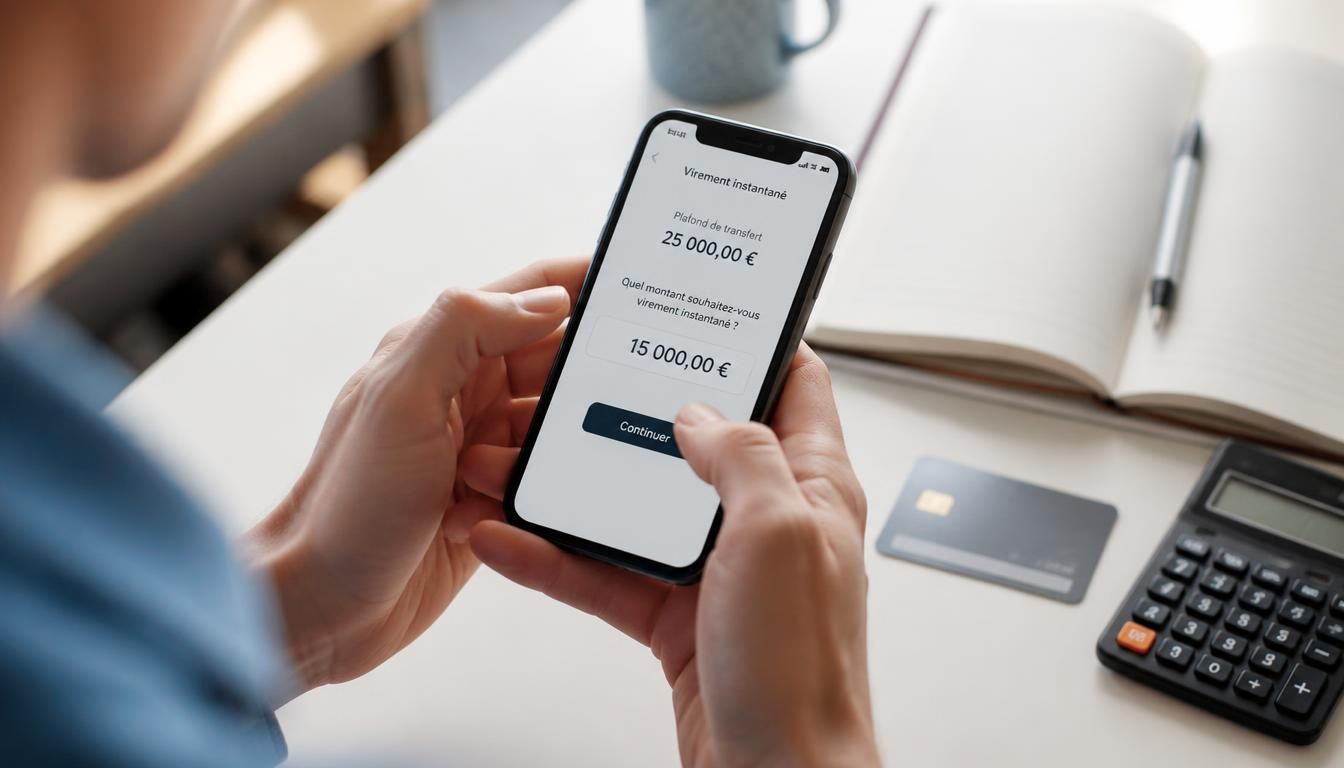
Pour comprendre le plafond de Wero, combien maximum vous pouvez envoyer, il faut distinguer la limite par opération et la limite cumulée sur la journée. Ce point est essentiel si vous partagez une note au restaurant, remboursez un ami à Lyon ou réglez un achat entre particuliers.
Comprendre le montant maximum d’un virement Wero
Le montant maximal d’un virement Wero n’est pas une règle unique. Selon la banque, le plafond peut être plus ou moins élevé, avec une solution pensée pour sécuriser l’argent envoyé. Dans bien des cas, le virement instantané reste gratuit, mais le maximum autorisé dépend de l’opération et du paramétrage du compte. Cela évite qu’un virement important passe sans contrôle supplémentaire, tout en gardant l’usage simple pour l’utilisateur. En complément, découvrez combien peut on retirer dans un distributeur.
Voici un repère utile pour comparer les limites les plus courantes avant un virement :
| Type de plafond | Ce qu’il faut vérifier |
|---|---|
| Plafond par transaction | Montant autorisé en une seule opération |
| Plafond journalier | Total cumulé sur une même journée |
| Vérification selon la banque | Règles affichées dans l’espace client |
Le plafond par transaction, expliqué simplement
Le plafond par transaction correspond au maximum accepté en une seule fois. Si votre virement dépasse cette borne, l’opération est refusée, même si votre compte est approvisionné. Cette règle protège la sécurité du service et limite les erreurs de saisie. Pour vous, c’est souvent le premier point à regarder avant d’envoyer de l’argent à un proche.
Le plafond journalier et le cumul des virements
Le plafond journalier additionne plusieurs virements sur une même journée. Vous pouvez donc envoyer plusieurs petits montants, puis atteindre la limite sans vous en rendre compte. C’est fréquent quand on rembourse deux amis le matin puis un troisième le soir. Cette logique de cumul aide à encadrer les paiements tout en gardant un usage fluide.
Ce que votre banque change vraiment dans les limites
La banque joue un rôle décisif, car c’est elle qui peut proposer un plafond plus souple ou plus strict selon son application et son espace client. Certaines enseignes autorisent un réglage temporaire, d’autres imposent une règle fixe liée à la réglementation et au niveau de service. D’un pays à l’autre, les limites peuvent aussi varier, ce qui explique pourquoi deux utilisateurs n’obtiennent pas le même résultat. Vous pourriez également être intéressé par banque postale carte de retrait.
Avant de vous fier à une information trouvée en ligne, vérifiez ces points dans votre application bancaire :
- la limite affichée pour chaque virement ;
- le plafond journalier et le cumul déjà utilisé ;
- les options d’augmentation proposées par la banque ;
- les messages de blocage ou de validation temporaire.
Pourquoi les plafonds ne sont pas identiques partout
Les plafonds ne sont pas identiques parce que chaque banque applique ses propres règles de gestion du risque. Une banque peut autoriser davantage pour un client ancien, tandis qu’une autre préfère rappeler une limite plus basse. Le pays compte aussi, car la réglementation locale influence le service et son déploiement. Résultat : la réponse à Wero combien maximum varie d’un établissement à l’autre.
Comment vérifier la limite dans son espace bancaire
Commencez par ouvrir l’application, puis cherchez la rubrique dédiée aux virements ou aux paiements entre particuliers. Ensuite, consultez la ligne qui indique le plafond actif, l’éventuelle augmentation possible et les conditions de validation. Si l’information n’apparaît pas, regardez l’espace client web ou la FAQ de votre banque. En cas de doute, le service client peut rappeler la marche à suivre.
Activer, envoyer et éviter le blocage au moment du transfert
Avant d’envoyer un virement, l’activation dans l’application bancaire est souvent nécessaire. En général, vous choisissez le destinataire, saisissez son numéro ou son identifiant, puis validez avec un code reçu par sms. Le transfert d’argent reste instantané dans la plupart des cas, mais une limite peut bloquer l’opération si le montant est trop élevé. Mieux vaut donc fixer votre moyen de paiement avant le jour J, surtout si vous comptez envoyer un cadeau ou un remboursement.
Pour un premier envoi, gardez cette méthode simple :
- activez le service dans l’application bancaire ;
- vérifiez le destinataire et le montant à saisir ;
- confirmez l’opération avec le code de sécurité.
Les étapes d’activation dans l’application bancaire
L’activation passe souvent par l’acceptation des conditions, puis par la vérification du compte et du moyen de contact. Une fois le service ouvert, vous pouvez envoyer un virement sans attendre, parfois le jour même. Si votre banque propose un programme de parrainage, il peut apparaître dans la même zone de l’application, mais il ne change pas la limite d’envoi.
Que faire si le transfert dépasse la limite prévue
Si le montant dépasse la limite prévue, vous pouvez fractionner l’envoi en plusieurs virements, attendre le jour suivant ou utiliser un autre moyen. Le plus important est de ne pas forcer l’opération. Un blocage n’est pas forcément un problème technique : il signale souvent une règle de sécurité ou un plafond déjà atteint.
Les cas fréquents de blocage et comment les éviter
Les blocages arrivent surtout quand le destinataire est mal saisi, quand le compte n’est pas activé ou quand la limite quotidienne est déjà consommée. Pensez à contrôler le numéro, le code de validation et le moment de l’envoi. Si vous devez transférer une somme plus élevée, anticipez le jour précédent pour éviter une mauvaise surprise.
Comparer Wero avec les autres moyens de transfert
Face au SEPA bancaire classique, Wero se distingue par sa rapidité et sa simplicité d’usage. Le transfert peut être plus direct entre particuliers, avec une logique pensée pour l’euro et les petits montants du quotidien. En revanche, un virement SEPA classique reste utile pour une destination plus large, surtout si votre banque autorise une augmentation du plafond ou si vous devez envoyer une somme plus importante. Pour approfondir ce sujet, consultez notre guide sur plafond virement instantané la banque postale.
Trois cas d’usage reviennent souvent : rembourser un ami après un dîner, partager une dépense de vacances, ou envoyer un petit montant en urgence. Voici un comparatif rapide :
| Moyen | Usage principal |
|---|---|
| Wero | Transfert rapide entre particuliers |
| Virement SEPA classique | Envoi bancaire plus large et plus formel |
| Espèces | Remise immédiate sans passage en ligne |
Wero face au virement SEPA classique
Le SEPA bancaire reste une solution robuste pour les montants plus élevés, tandis que Wero vise un transfert plus fluide au quotidien. La sécurité repose dans les deux cas sur les contrôles de la banque, mais l’usage est souvent plus rapide avec Wero. Si votre destination exige un traitement plus traditionnel, le SEPA peut rester préférable.
Dans quels cas un autre moyen reste plus adapté
Les espèces restent utiles si la personne n’a pas accès à l’application ou si la destination n’est pas compatible. Un virement bancaire classique convient mieux pour une somme importante, un paiement récurrent ou une opération qui demande une trace plus formelle. Dans ces cas, la meilleure solution dépend surtout de votre besoin réel et du niveau de sécurité recherché.
FAQ – Questions fréquentes sur les plafonds Wero
Comment connaître le plafond exact dans ma banque ?
Ouvrez votre application bancaire, puis cherchez la rubrique des virements ou des paiements entre particuliers. Le plafond y est souvent indiqué clairement.
Peut-on augmenter la limite de Wero ?
Oui, parfois. L’augmentation dépend de la banque, de votre profil et des règles de sécurité appliquées.
Le plafond change-t-il selon le pays ou l’établissement ?
Oui, car la réglementation et les paramètres bancaires peuvent varier d’un pays à l’autre.
Que faire si mon envoi d’argent est refusé ?
Vérifiez le plafond, le destinataire et le montant saisi, puis essayez à nouveau ou utilisez un autre moyen.
Wero reste-t-il un moyen instantané et sécurisé ?
Oui, dans la plupart des cas, le transfert est instantané et la sécurité est renforcée par les contrôles de la banque.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque