
Combien peut-on retirer à un distributeur de billets ?
 Tristan
•
26 septembre 2026
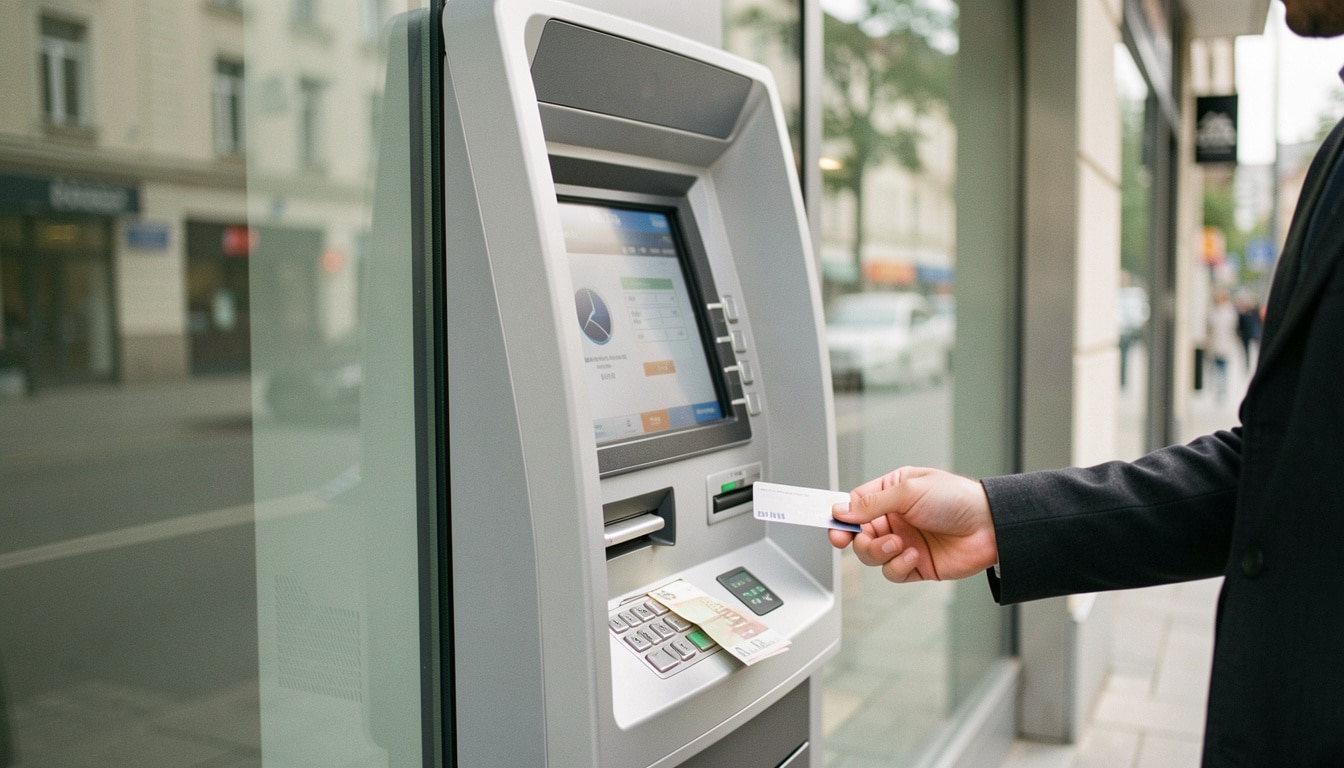
Le distributeur automatique de billets représente un service du quotidien que vous utilisez souvent sans y penser, juste pour récupérer du liquide en quelques secondes. En pratique, il répond vite, mais le montant disponible dépend de règles précises, de votre banque et du type de carte. Ce fonctionnement permet d’éviter les mauvaises surprises, garantit un accès plus sûr à votre argent et facilite vos déplacements, en France comme à l’étranger. Avant de savoir combien peut on retirer dans un distributeur, il faut donc comprendre les plafonds, les frais éventuels et les limites techniques du DAB.
Un DAB, c’est simplement un appareil qui délivre des billets à partir de votre carte et de votre code. Mais il n’existe pas un seul plafond universel : le montant varie selon la banque, la carte, le jour, le pays et même le distributeur utilisé. C’est souvent là que tout se joue, surtout quand vous avez besoin de 100, 300 ou 1 000 euro en urgence.
Le plafond de retrait : la règle qui change tout
Le plafond de retrait, c’est la limite fixée par votre banque pour chaque retrait. En clair, si vous vous demandez combien peut on retirer dans un distributeur, la première réponse est simple : cela dépend du plafond associé à votre carte. Une banque peut autoriser 300 euro par jour, une autre 800 euro, avec un plafond hebdomadaire ou mensuel différent. Ce plafond bancaire protège aussi votre compte en cas d’usage frauduleux. Pour approfondir ce sujet, consultez notre guide sur retrait maximum distributeur par jour.
Dans la vie courante, le plafond se lit sur plusieurs périodes. Vous pouvez avoir un plafond journalier de 500 euro, un plafond sur 7 jours de 1 500 euro, puis un plafond mensuel de 3 000 euro. Le distributeur lui-même ne change pas la règle bancaire, mais il peut limiter le retrait si le montant demandé dépasse la configuration de l’appareil.
| Période | Exemple de montant |
|---|---|
| Jour | 300 à 800 euro |
| Semaine | 1 000 à 2 500 euro |
| Mois | 2 000 à 5 000 euro |
Comment lire son plafond sans se tromper
Pour lire un plafond sans confusion, regardez toujours la période indiquée par votre banque. Un plafond de jour n’est pas un plafond de semaine, et un plafond mensuel ne se réinitialise pas au même moment. Si vous retirez 200 euro le matin puis 200 euro le soir, vous pouvez déjà avoir consommé une grande partie du plafond journalier. Le bon réflexe consiste à vérifier le total disponible avant chaque opération.
Pourquoi le plafond n’est pas le même pour toutes les cartes
Chaque banque module le plafond selon le risque, le profil client et la gamme de carte. Une carte classique n’offre pas les mêmes marges qu’une carte premium, et une carte bancaire professionnelle peut avoir un plafond plus large. Le montant autorisé varie aussi selon le contrat bancaire, l’ancienneté du compte et les paramètres de sécurité choisis par la banque. Pour aller plus loin, lisez guichet de banque.
Ce que votre carte bancaire autorise vraiment
Votre carte bancaire définit souvent la vraie marge de manœuvre. Une carte d’entrée de gamme limite parfois le plafond à 300 ou 500 euro par jour, alors qu’une carte haut de gamme peut monter à 1 000 euro, voire davantage. La banque adapte ce plafond à votre usage, à votre crédit disponible si la carte est associée à un débit différé, et à son analyse du risque. Le retrait automatique reste donc encadré, même si le compte est bien approvisionné. En complément, découvrez banque postale carte de retrait.
Les cartes à autorisation systématique sont encore plus prudentes : elles vérifient le solde à chaque opération et peuvent bloquer plus vite les espèces. Ce n’est pas un défaut, c’est une logique bancaire de contrôle. En pratique, vous pouvez retirer, mais avec un plafond plus serré et parfois un plafond quotidien inférieur à celui d’une carte premium. La banque garde ainsi une marge de sécurité pour chaque jour.
Carte classique, Gold ou Platinum : quelles différences de retrait ?
Une carte classique donne souvent un plafond modéré, autour de 300 à 800 euro par jour. Une carte Gold ou Platinum, elle, permet généralement un plafond plus confortable, parfois 1 000 à 2 000 euro selon la banque. Le crédit peut aussi jouer sur le niveau d’autorisation, surtout si votre carte bancaire est liée à un compte professionnel ou à une offre haut de gamme.
Pourquoi certaines cartes bloquent plus vite les espèces ?
Les cartes à autorisation systématique ou les cartes jeunes sont conçues pour réduire le risque de dépassement. La banque vérifie alors chaque retrait, chaque jour, et peut refuser si le plafond est atteint ou si le solde est trop juste. Cette logique automatique protège le compte, mais elle réduit aussi la souplesse quand vous avez besoin de retirer un montant important.
Le distributeur peut-il limiter ce que vous retirez ?
Oui, le DAB peut limiter le retrait même si votre banque l’autorise. Le distributeur ne délivre que les billets disponibles dans sa caisse, et son fonctionnement dépend de paramètres de sécurité. Si le montant demandé ne correspond pas aux coupures proposées, l’opération peut être refusée. C’est fréquent quand le distributeur manque de billets de 10 ou de 20 euro, ou quand il est presque vide en fin de journée.
Le décalage entre plafond bancaire et montant réellement délivré surprend souvent. Votre banque peut permettre 500 euro, mais le distributeur, lui, n’avoir que des billets de 50 euro et refuser une combinaison précise. Le DAB agit alors comme un filtre technique : il valide l’opération, puis vérifie s’il peut effectivement sortir l’argent demandé. Ce n’est pas un problème de compte, mais de machine.
Quand un DAB refuse un montant pourtant autorisé
Un DAB peut refuser un retrait si le montant ne correspond pas à ses règles internes, si la banque propriétaire du distributeur limite l’opération, ou si la sécurité bloque une somme jugée trop élevée. Vous pouvez avoir un plafond bancaire suffisant, mais l’appareil ne pas permettre ce montant à cet instant précis. Dans ce cas, essayez une somme plus simple, comme 20, 40 ou 100 euro.
Le rôle des coupures et des billets disponibles
Le nombre de billets compte énormément. Un distributeur rempli surtout en billets de 50 euro ne pourra pas toujours délivrer 30 euro exactement. De même, un DAB presque vide peut accepter l’opération sur le papier, puis la refuser faute de billets adaptés. La sécurité de la machine impose aussi des limites pour éviter les erreurs et protéger le stock.
France et étranger : les montants ne se gèrent pas pareil
En France, votre banque applique souvent un plafond plus souple qu’à l’étranger. Hors zone euro, le retrait peut être plus encadré, avec un plafond réduit par jour ou par mois. La conversion de devise, les frais et le type de carte influencent aussi le montant final. Si vous partez à Lisbonne, à Montréal ou à Tokyo, mieux vaut vérifier avant de retirer, car la banque peut réduire la marge pour sécuriser l’opération.
La possibilité de retirer en devise locale dépend aussi du réseau bancaire utilisé. Certaines cartes acceptent les retraits partout, d’autres imposent un plafond plus strict dès qu’un retrait est effectué hors euro. Les frais peuvent alors s’ajouter, parfois fixes, parfois proportionnels au montant retiré. Une banque peut par exemple facturer 2 euro + 2,5 % du montant, ce qui change vite la donne sur un mois de voyage. Vous pourriez également être intéressé par peut-on retirer 10000 euros en liquide.
Pourquoi le retrait à l’étranger est souvent plus encadré
À l’étranger, la banque surveille davantage la sécurité et les risques de fraude. Le plafond est donc souvent abaissé, surtout si la carte est utilisée loin de votre pays habituel. Cette prudence protège votre compte, mais elle peut aussi limiter un retrait important en une seule fois. Le mois de voyage doit donc être préparé avec soin.
Comment préparer ses espèces avant un départ
Avant de partir, vérifiez le plafond de votre carte, les frais annoncés par votre banque et la possibilité d’augmenter temporairement le plafond. Prévoyez aussi un peu d’espèces en euro si vous restez en zone euro, puis adaptez vos retraits à la devise locale si nécessaire. Un appel au conseiller peut éviter bien des blocages au mauvais moment.
Frais, sécurité et petits pièges à éviter
Un retrait peut être gratuit ou payant selon la banque, le réseau et le distributeur utilisé. Certaines banques offrent plusieurs retraits gratuits par mois, puis appliquent des frais au-delà, souvent entre 1 et 2 euro par opération. D’autres facturent un pourcentage si le retrait est hors réseau. Pour vous, l’enjeu est simple : limiter les frais en regroupant vos besoins et en évitant les opérations répétées.
La sécurité compte autant que les frais. Avant d’insérer votre carte, regardez si le clavier semble normal, si la fente n’a rien d’anormal et si personne ne vous observe. Le skimming, qui consiste à copier les données de la carte, reste une fraude connue. Un retrait pratique ne doit jamais devenir un risque inutile pour votre argent.
Quand un retrait devient payant
Le retrait devient souvent payant quand vous sortez du réseau de votre banque, quand vous utilisez un DAB d’une autre enseigne ou quand vous dépassez le quota mensuel offert. Certaines banques en ligne proposent 3 à 5 retraits gratuits, puis facturent ensuite. C’est important si vous retirez souvent de petites sommes, car les frais finissent par peser sur votre budget.
Les bons réflexes pour retirer en toute sécurité
Choisissez un DAB bien éclairé, surtout le soir, gardez votre carte et votre argent à portée de main, puis rangez-les aussitôt. Ne laissez jamais votre code visible, même quelques secondes. Si la machine semble étrange, changez de distributeur. Ces gestes simples renforcent la sécurité et réduisent le risque de fraude, tout en gardant le retrait pratique.
Comment connaître et modifier son plafond sans stress
Le plus simple est souvent de consulter votre application bancaire. En quelques secondes, vous voyez le plafond de retrait, le plafond de paiement et parfois le total déjà utilisé. La banque affiche aussi la possibilité de modifier temporairement ce plafond, selon votre profil. Si vous préparez un achat important ou un départ, l’application vous évite d’attendre l’ouverture de l’agence.
Vous pouvez aussi demander une hausse via votre espace en ligne ou par téléphone. Certaines banques valident l’accord en quelques minutes, d’autres demandent un délai d’une journée. L’établissement bancaire garde la main sur les montants, mais il accepte souvent une augmentation ponctuelle si la demande est cohérente. Cela permet de retirer davantage sans changer de carte.
Vérifier son plafond dans l’application bancaire
Dans l’application, cherchez la rubrique carte, plafonds ou sécurité. Vous y voyez souvent le plafond en euro, la période de référence et le montant déjà consommé. Cette vérification évite de tenter un retrait inutilement trop élevé. Elle vous aide aussi à anticiper un besoin précis, comme 600 euro pour un week-end ou 1 200 euro pour un voyage.
Demander une hausse temporaire avant un besoin précis
Si vous devez retirer plus que d’habitude, demandez une hausse temporaire avant l’opération. La banque peut accepter un accord pour 48 heures, 7 jours ou un mois selon votre dossier. Cette possibilité est utile avant un déménagement, des vacances ou un imprévu. Mieux vaut demander en amont que bloquer votre carte au pire moment.
Les cas où le retrait est refusé et ce qu’il faut faire
Un retrait refusé ne veut pas toujours dire que votre carte est en panne. Le cas le plus fréquent reste le plafond atteint, mais il peut aussi s’agir d’une carte bloquée, d’un solde insuffisant ou d’un problème technique du DAB. La banque peut également refuser si l’opération paraît inhabituelle. Dans tous les cas, il faut identifier la cause avant de réessayer.
Si la carte ne passe plus, vérifiez d’abord votre plafond, puis essayez un autre distributeur. Si le problème persiste, passez par le guichet en agence. Un retrait au guichet peut dépanner, surtout si vous devez obtenir des espèces rapidement. En cas de blocage durable, une déclaration auprès de la banque devient nécessaire pour sécuriser la situation.
Les causes les plus fréquentes d’un refus
Le plafond atteint arrive en tête, suivi du code erroné, de la carte expirée ou du DAB en panne. Une banque peut aussi bloquer un retrait si elle détecte une opération inhabituelle. Dans ce cas, le refus protège votre compte. Il est important de vérifier votre plafond avant de conclure à une panne.
Que faire si le DAB ne délivre pas l’argent attendu ?
Si le distributeur affiche un débit sans remettre les espèces, notez l’heure, le lieu et le montant. Contactez ensuite votre banque sans attendre. La plupart des agences traitent ce type de demande rapidement, surtout si la déclaration est faite le jour même. Gardez le ticket si la machine en a imprimé un, car il peut servir de preuve.
FAQ – Questions fréquentes sur les retraits au distributeur
Combien peut-on retirer en une journée au distributeur ?
Le plafond dépend de votre banque et de votre carte. En général, il varie entre 300 et 1 000 euro par jour, mais certaines offres montent plus haut. Vérifiez toujours votre application pour connaître le plafond exact du jour.
Le plafond est-il le même pour toutes les cartes ?
Non, une carte classique, une carte premium et une carte professionnelle n’ont pas le même plafond. La banque ajuste ce niveau selon le profil et le risque. Le mois ou le jour de référence peut aussi changer selon le contrat.
Peut-on retirer plus que son plafond habituel ?
Oui, parfois, si la banque accepte une hausse temporaire. Vous pouvez demander cette possibilité en ligne, par téléphone ou en agence. L’accord dépend de votre dossier et du niveau de sécurité retenu.
Pourquoi mon retrait a-t-il été refusé alors que j’ai de l’argent ?
Le refus peut venir du plafond atteint, d’un DAB en panne ou d’un blocage de sécurité. Le solde n’est pas le seul critère. La banque regarde aussi la carte, la date, le lieu et le montant demandé.
Peut-on retirer sans carte bancaire ?
Oui, certaines banques proposent un retrait sans carte via leur application. Une demande génère un code temporaire ou une autorisation ponctuelle. La sécurité est renforcée, mais le plafond reste souvent plus bas qu’avec une carte.
Les retraits sont-ils gratuits partout ?
Non, les frais dépendent de la banque et du réseau utilisé. Un retrait peut être gratuit dans votre réseau, puis payant ailleurs. Regardez les conditions dans l’application pour éviter les surprises.
Comment augmenter son plafond rapidement ?
Le plus simple est de passer par l’application ou l’espace en ligne. Vous pouvez aussi demander à votre banque un accord temporaire. Si le besoin est urgent, contactez l’agence ou le conseiller dès que possible.
Que faire si le distributeur garde la carte ?
Contactez immédiatement la banque et, si besoin, faites une déclaration. Passez ensuite au guichet de l’agence la plus proche pour sécuriser votre compte. N’essayez pas de forcer la machine, car cela peut compliquer le retrait et la récupération de la carte.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque