Où trouver le numéro de compte sur un RIB bancaire
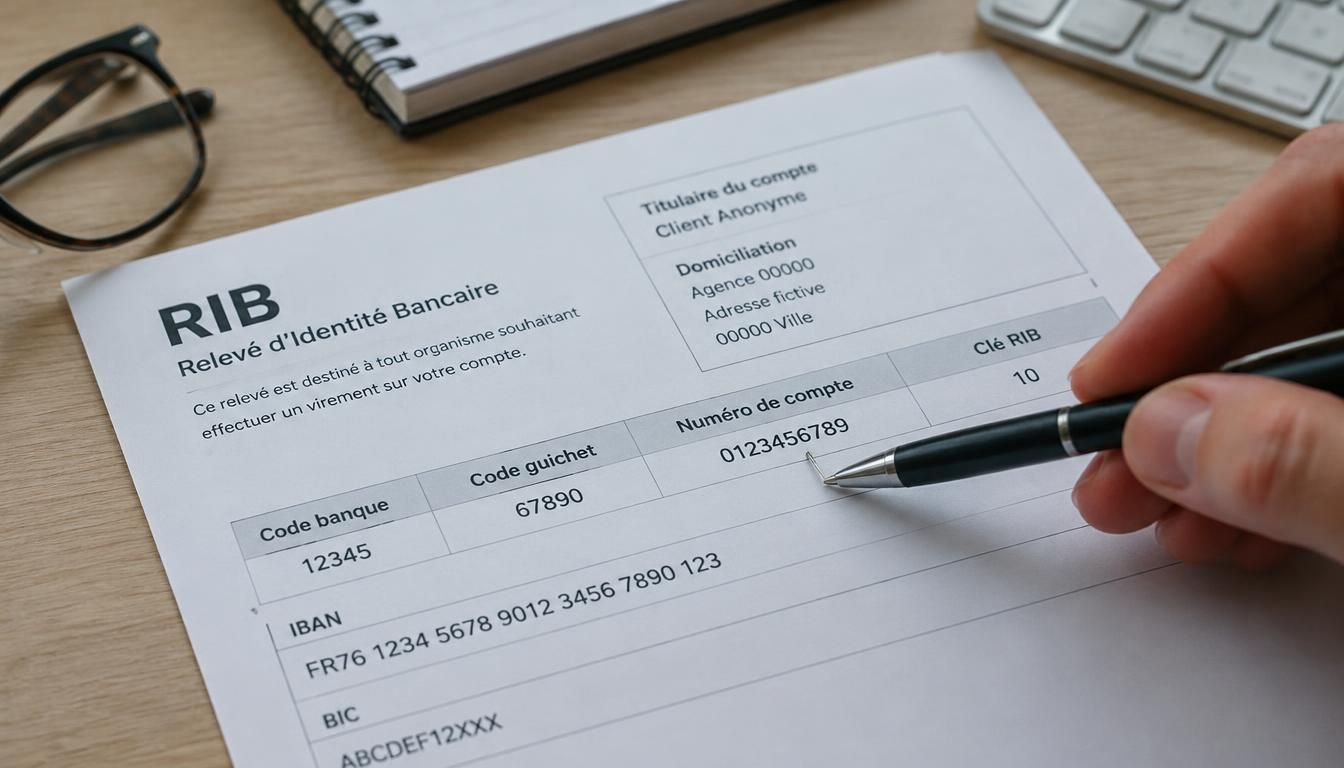
Le numéro de compte sur un RIB est un repère bancaire qui permet d’identifier précisément votre compte et de sécuriser vos opérations courantes. Quand vous devez recevoir un paiement, lancer un virement ou autoriser un prélèvement, ce détail évite bien des confusions. Il aide aussi à comprendre la différence avec l’IBAN, souvent utilisé à la place du format interne. En pratique, ce point de lecture est essentiel pour limiter les erreurs et gagner du temps.
Sur un numéro de compte sur un rib, quelques lignes suffisent pour retrouver l’information utile, sans hésiter entre les blocs bancaires. Vous allez voir comment le lire, où le repérer et pourquoi il reste si pratique au quotidien.
Comprendre ce que révèle un relevé bancaire
Un relevé d’identité bancaire est un document bancaire qui sert à identifier un compte bancaire avec précision. Dans la vie quotidienne, cette information bancaire facilite les échanges entre une banque, un titulaire et un tiers. En France, on l’utilise souvent pour transmettre ses coordonnées à un employeur ou à un bailleur. Par exemple, si vous venez de commencer un contrat à Lyon, ce document bancaire permet de recevoir votre premier salaire sans erreur.
Pourquoi ce document reste indispensable au quotidien
Le relevé bancaire reste un document simple, mais il rassure dès qu’il faut transmettre un identifiant bancaire. Il contient le nom du titulaire et les éléments utiles pour repérer le compte bancaire sans ambiguïté. Grâce à lui, une banque peut traiter une demande plus vite, et vous pouvez éviter une saisie approximative. Pour un paiement de remboursement ou une mensualité, ce repère bancaire reste souvent le plus direct.
Ce qu’il permet de faire sans se tromper
Quand vous partagez un relevé bancaire, vous donnez une information claire pour recevoir un virement ou préparer un prélèvement. Le document bancaire sert aussi à vérifier que le compte bancaire correspond bien au bon titulaire. Dans un usage français, cela évite de confondre deux comptes proches, surtout si le nom est similaire. Un simple contrôle visuel suffit souvent à identifier le bon compte avant toute opération bancaire.
Repérer l’emplacement du code compte sur le relevé
Pour trouver le code compte, commencez par regarder la zone centrale du document bancaire, là où plusieurs lignes se succèdent. Le code bancaire et le code guichet apparaissent souvent avant le numéro de compte, puis vient la clé. Ce repérage est rapide si vous suivez chaque ligne avec attention. Sur un relevé bancaire, le bloc utile est généralement aligné avec d’autres chiffres, ce qui aide à identifier le bon ensemble.
Le plus simple consiste à lire la ligne sans sauter de ligne, puis à isoler le chiffre ou la lettre qui complète l’ensemble. Dans un format bancaire, le guichet et le code banque encadrent le compte, ce qui rend la lecture plus rapide. Si vous comparez deux documents, vous verrez que la zone reste structurée de façon stable. Cette méthode réduit les erreurs quand vous devez transmettre des coordonnées bancaires. En complément, découvrez exemple d’identifiant bancaire.
Lire chaque ligne sans confusion
- Repérez d’abord le bloc bancaire principal sur le document.
- Vérifiez le code banque puis le code guichet.
- Lisez ensuite la ligne du compte sans confondre les chiffres.
- Contrôlez la clé finale avant toute utilisation rapide.
Reconnaître le bon bloc en quelques secondes
Le bon bloc se repère souvent à sa position et à sa longueur. Une ligne bancaire trop courte ou trop longue n’est pas forcément celle que vous cherchez. Le numéro de compte, lui, s’insère dans une zone précise et reste lié au guichet. Si vous avez déjà vu plusieurs relevés, vous reconnaîtrez plus vite cette structure bancaire. En quelques secondes, vous pouvez ainsi identifier la bonne suite de caractères.
Décrypter la composition d’un identifiant bancaire
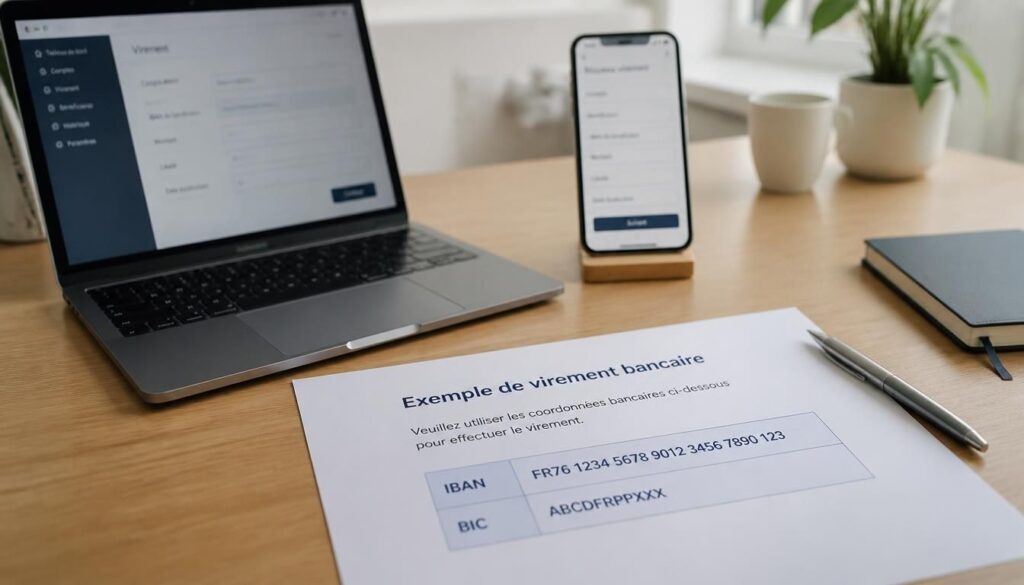
Un identifiant bancaire français se construit avec plusieurs blocs : code banque, code guichet, compte et clé RIB. Chaque élément contient une information bancaire utile pour lire le relevé correctement. L’IBAN complète ensuite l’ensemble, tandis que le BIC aide à préciser l’établissement. Sur un RIB, l’organisation reste logique : elle permet de relier un compte à une banque sans ambiguïté. C’est cette structure bancaire qui facilite les échanges entre particuliers et professionnels. Pour approfondir ce sujet, consultez notre guide sur iban bic exemple.
Le tableau ci-dessous résume le rôle de chaque élément bancaire dans un RIB. Il montre aussi comment l’IBAN et le BIC s’ajoutent au format français pour rendre l’ensemble exploitable. Si vous devez comparer deux relevés, ce repère visuel vous aide à comprendre l’utilité de chaque bloc bancaire. Vous voyez alors pourquoi le document reste cohérent et lisible. Vous pourriez également être intéressé par code banque 16798.
| Élément | Utilité |
|---|---|
| Code banque | Il identifie l’établissement bancaire. |
| Code guichet | Il précise l’agence ou la zone bancaire. |
| Compte | Il désigne le compte concerné. |
| Clé RIB | Elle sert de contrôle bancaire. |
| IBAN | Il complète l’identifiant pour les opérations. |
| BIC | Il indique la banque pour l’échange international. |
À quoi sert chaque bloc dans la structure bancaire
Chaque bloc bancaire a une fonction précise, et c’est ce qui évite les confusions. Le code guichet et le code banque situent le compte dans le bon environnement bancaire. Le compte, lui, porte l’information la plus personnelle. La clé sert de vérification finale, ce qui renforce la fiabilité du document. Dans un usage courant, cette logique bancaire vous aide à lire le RIB sans effort.
Pourquoi l’IBAN complète le numéro de compte
L’IBAN reprend l’information du compte dans un format bancaire standardisé. Il devient utile dès qu’un virement doit circuler entre établissements, notamment avec un BIC associé. Le RIB reste très lisible en France, mais l’IBAN facilite les échanges plus larges. Ensemble, ces deux repères bancaires évitent les erreurs de saisie et rendent l’opération plus fluide. C’est pourquoi on vous demande souvent l’un ou l’autre selon le contexte.
Faire la différence entre compte, IBAN et BIC
Le compte correspond à l’identifiant interne du titulaire, l’IBAN à la version internationale du même repère bancaire, et le BIC à l’identifiant de la banque. Sur un RIB, ces éléments se complètent plutôt qu’ils ne se remplacent. Pour un virement en France, l’IBAN suffit souvent, tandis que le BIC devient utile dans un contexte international. Cette distinction bancaire évite de fournir un numéro incomplet ou mal adapté à l’opération.
Si vous préparez un virement international, l’IBAN et le BIC sont généralement demandés ensemble, car ils permettent d’identifier le compte et la banque. Pour une opération bancaire nationale, le format local reste souvent suffisant. Le choix dépend donc du pays, du circuit de paiement et du type d’échange. En pratique, mieux vaut vérifier ce qui est attendu avant d’envoyer vos coordonnées.
Ce qu’il faut fournir pour un virement en France
Pour un virement bancaire en France, on vous demandera souvent l’IBAN, parfois directement depuis le RIB. Le numéro de compte sert alors de base à l’identification, mais le format utilisé peut varier selon la banque. Le BIC est moins fréquent pour une opération nationale, sauf cas particulier. Cette souplesse bancaire simplifie la réception d’un paiement, à condition de vérifier le bon format avant validation.
Ce qui change pour un transfert à l’étranger
Pour un transfert international, l’IBAN devient indispensable, et le BIC est souvent ajouté pour guider l’acheminement bancaire. Le numéro de compte seul ne suffit plus, car le pays de destination impose un format plus complet. Dans ce cas, la banque s’appuie sur des identifiants normalisés pour sécuriser l’opération. Vous évitez ainsi les retards et les rejets liés à une donnée bancaire incomplète.
Utiliser ses coordonnées bancaires pour un virement ou un prélèvement
Un virement bancaire permet de recevoir un salaire, un remboursement ou un paiement ponctuel. Le prélèvement, lui, sert à autoriser un débit automatique pour un abonnement, une facture ou une mensualité. Dans les deux cas, les coordonnées bancaires jouent un rôle central, car elles relient le bénéficiaire au bon compte. Si vous êtes client d’un service, vous pouvez utiliser ces données pour recevoir ou autoriser un mouvement en euro, sans confusion.
Le prélèvement SEPA fonctionne avec un mandat donné au bénéficiaire, tandis qu’un virement SEPA part de votre initiative. Cette différence est importante, car elle change le sens de l’opération bancaire. Pour sécuriser l’échange, il faut communiquer le bon document au bon interlocuteur et garder une copie. Ainsi, vous protégez mieux votre compte tout en facilitant les paiements.
- Recevoir un salaire sur votre compte bancaire.
- Recevoir un remboursement après un achat ou une réclamation.
- Autoriser un prélèvement automatique pour un abonnement.
- Effectuer un virement SEPA vers un bénéficiaire.
- Transmettre des coordonnées à un client ou à un fournisseur.
Quand transmettre ses coordonnées sans risque
Vous pouvez transmettre ces coordonnées bancaires à un employeur, à une administration ou à un bénéficiaire de confiance. Le partage reste courant pour recevoir un paiement ou mettre en place un prélèvement automatique. Il faut toutefois vérifier le destinataire, car un document bancaire mal envoyé peut compliquer l’opération. En cas de doute, mieux vaut sécuriser l’échange et limiter la diffusion.
Comment éviter les erreurs lors d’un prélèvement
Avant un prélèvement SEPA, contrôlez le nom du bénéficiaire, le mandat signé et la cohérence des coordonnées bancaires. Une erreur de compte peut bloquer le débit ou créer un rejet. Vérifiez aussi que l’opération concerne bien le bon euro et la bonne périodicité. Cette vérification simple réduit les incidents et protège votre budget.
Obtenir, lire et partager le relevé sans se tromper
Vous pouvez obtenir ce document depuis votre espace client, votre application ou votre établissement bancaire. Dans certains cas, l’agence peut aussi vous aider à obtenir une version à jour. L’espace personnel reste souvent le plus rapide, surtout si vous devez envoyer le relevé en urgence. Pour réduire les erreurs, gardez toujours la bonne adresse de réception et vérifiez le destinataire avant tout envoi.
Avant de partager un document bancaire, prenez quelques secondes pour vérifier le nom, le compte et la cohérence des coordonnées. Cette vérification réduit les risques de mauvaise transmission et améliore la sécurité de la communication. Dans un établissement bancaire, un conseiller peut aussi vous aider à obtenir un format lisible. Vous gardez ainsi le contrôle sur vos données sans perdre de temps.
Les bons réflexes avant d’envoyer un relevé
Avant l’envoi, assurez-vous que le document est complet, lisible et bien adressé. Un espace client bien paramétré permet souvent d’obtenir la bonne version en quelques clics. Si vous passez par une adresse électronique, vérifiez qu’elle est exacte et qu’elle appartient bien au destinataire prévu. Ces réflexes simples réduisent le risque d’erreur et protègent vos informations personnelles.
Ce qu’il faut vérifier avant toute transmission
Contrôlez le nom du titulaire, la présence de l’IBAN et la cohérence du relevé avec votre demande. Si un élément semble manquant, demandez une nouvelle copie à votre établissement. Le document doit rester lisible pour que le bénéficiaire puisse l’utiliser sans hésiter. Une dernière vérification avant l’envoi évite un aller-retour inutile et sécurise la communication.
FAQ – Questions fréquentes sur les coordonnées bancaires
Le numéro de compte est-il la même chose que l’IBAN ?
Non, le numéro de compte est un identifiant interne, alors que l’IBAN est une version normalisée du compte bancaire. L’IBAN sert davantage pour les échanges SEPA et internationaux.
Où trouver rapidement le numéro de compte sur un relevé ?
Regardez la zone centrale du document bancaire, près du code banque et du code guichet. Le compte apparaît dans la ligne dédiée, avec la clé juste après.
Un RIB suffit-il pour recevoir un virement ?
Oui, dans la plupart des cas, un RIB permet de recevoir un virement bancaire. Selon le contexte, l’IBAN peut toutefois être préféré pour simplifier l’opération.
Peut-on mettre en place un prélèvement avec ces coordonnées ?
Oui, un prélèvement SEPA peut être mis en place avec les coordonnées bancaires du bénéficiaire. Il faut cependant donner votre accord et vérifier le mandat.
Est-ce risqué de partager ce document bancaire ?
Le partage n’est pas dangereux en soi, mais il faut le faire avec un client ou un organisme de confiance. Mieux vaut sécuriser l’envoi et éviter les destinataires inconnus.
Que faire si une erreur apparaît sur le numéro de compte ?
Contactez votre banque rapidement pour vérifier la donnée et demander une correction. Une erreur sur le compte peut bloquer un virement ou un prélèvement.