Exemple d’IBAN et de BIC pour comprendre un virement
Vous avez déjà rempli un formulaire de virement en hésitant une seconde avant de valider ? L’iban bic exemple représente justement le point de repère qui évite ce genre de doute. Il désigne des identifiants bancaires utilisés pour envoyer ou recevoir de l’argent sans erreur, et leur rôle est simple : sécuriser l’opération, reconnaître le bon bénéficiaire et limiter les mauvaises saisies. En pratique, comprendre ces codes facilite chaque démarche, du prélèvement au virement, dans votre banque comme dans votre espace client.
Derrière un exemple d’IBAN et de BIC, il y a une logique claire à maîtriser. L’objectif est de vous montrer comment les lire, les comparer et les retrouver sur un document bancaire ou dans l’interface de votre banque, afin que vous sachiez exactement quoi vérifier avant d’envoyer un paiement.
Comprendre les bases des identifiants bancaires
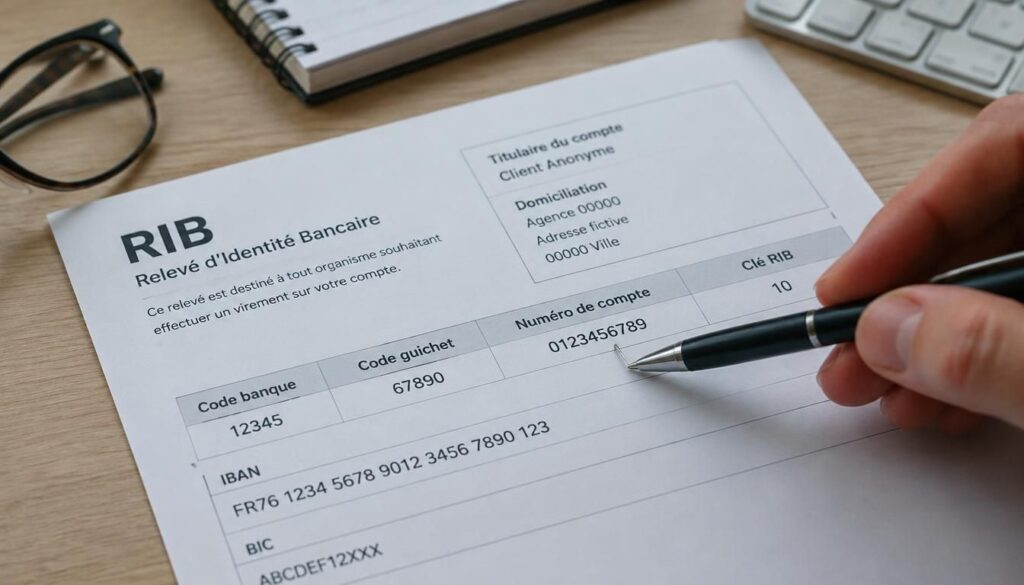
Quand on parle d’identifiants bancaires, on pense souvent à une suite de lettres et de chiffres un peu intimidante. Pourtant, chaque code a un rôle précis. L’iban sert à repérer un compte, le bic à reconnaître une banque, et le rib rassemble les données utiles pour un usage courant. Ce code bancaire est essentiel pour identifier une identité de paiement sans ambiguïté. Dans un virement ou un prélèvement, une information mal recopiée peut bloquer l’opération bancaire. Pour approfondir ce sujet, consultez notre guide sur exemple d’identifiant bancaire.
- L’IBAN est le code international qui désigne le compte à créditer ou à débiter.
- Le BIC est le code qui identifie l’établissement bancaire destinataire.
- Le RIB regroupe les données pratiques à transmettre pour une opération bancaire.
L’IBAN, le BIC et le RIB en une phrase chacun
L’IBAN est le code du compte, le BIC est le code de la banque, et le RIB est le document qui réunit ces éléments avec d’autres données de compte. Cette information devient vite essentielle dès qu’il faut payer, recevoir un virement ou mettre en place un prélèvement.
Pourquoi ces codes sont essentiels pour la banque
La banque s’appuie sur ces repères pour vérifier qu’un ordre part vers le bon destinataire. Sans ce code bancaire, l’opération perd en fiabilité, surtout lorsque plusieurs comptes portent un format proche. C’est aussi ce qui aide à identifier une erreur avant qu’elle ne devienne coûteuse. Pour aller plus loin, lisez exemple bic.
Ce que chaque code permet d’identifier
Le code IBAN permet d’identifier un compte unique, tandis que le BIC pointe vers l’établissement. Le RIB, lui, sert de synthèse pratique pour transmettre une information claire au moment d’un virement. Ensemble, ces repères simplifient la relation entre le client et sa banque.
Faire la différence entre les codes sans se tromper
On confond souvent ces trois codes parce qu’ils apparaissent ensemble sur un même document. Pourtant, leur fonction n’est pas identique. Le rib sert de support de communication, l’iban concerne le compte, et le bic vise la banque. Pour une identification correcte, il faut regarder le bon numéro au bon moment. Cette distinction évite de transmettre une information incomplète au bénéficiaire.
| Code | Rôle principal |
|---|---|
| IBAN | Identifie le compte bancaire unique |
| BIC | Identifie la banque |
| RIB | Récapitule les données du compte |
Ce que contient chaque code bancaire
Chaque code bancaire répond à un besoin précis : le compte pour l’iban, l’établissement pour le bic, et la synthèse administrative pour le rib. Ce numéro n’a donc pas la même portée selon le contexte, ce qui explique les hésitations fréquentes lors d’un paiement.
Quand utiliser l’un plutôt que l’autre
Pour un virement local ou un prélèvement, on vous demande souvent l’iban, parfois accompagné du bic. Le rib reste utile pour transmettre toutes les données en une fois. En revanche, si la banque du bénéficiaire est déjà connue, le code bancaire demandé peut être plus réduit. Vous pourriez également être intéressé par montant maximum virement banque postale vers autre banque.
Les confusions les plus fréquentes à éviter
La première confusion consiste à croire que le rib remplace toujours l’iban. La seconde est de penser que le bic suffit à lui seul. En réalité, chaque code a une fonction unique, et c’est leur combinaison qui rend l’identification fiable pour la banque et pour le bénéficiaire.
Lire un IBAN pas à pas avec un exemple clair
Pour comprendre la composition d’un code, imaginez un format fictif découpé en blocs. Dans un iban, chaque caractère compte, car la structure indique le pays, la clé et le numéro du compte. L’exemple devient alors beaucoup plus lisible. Vous pouvez suivre la logique comme on lit une adresse : d’abord le pays, puis les éléments de contrôle, puis la partie liée au compte. Ce format aide à vérifier qu’aucun chiffre n’a été oublié.
- Repérez les deux lettres du pays en début de code.
- Observez les deux chiffres de clé juste après.
- Identifiez les blocs qui composent le numéro de compte.
- Vérifiez la longueur totale pour contrôler la cohérence du code.
Le pays, la clé et le numéro de compte
Le pays ouvre la lecture, la clé contrôle la validité, puis le numéro final renvoie au compte. Cette composition n’est pas décorative : elle permet de sécuriser le code et d’éviter une erreur de saisie lors d’un virement.
Comment repérer les blocs utiles dans le code
Le plus simple est de découper l’iban par segments. Vous lisez d’abord les lettres initiales, puis les chiffres de contrôle, puis les groupes qui suivent. Cette méthode évite de voir une suite confuse de caractères et rend l’information beaucoup plus claire.
Exemple annoté d’un IBAN français
Sur un exemple français, on retrouve une logique stable : deux lettres pour le pays, deux chiffres pour la clé, puis une suite structurée qui correspond au compte. Le format reste lisible si vous avancez bloc par bloc, sans chercher à mémoriser toute la chaîne d’un seul coup.
Décrypter le BIC et son rôle dans un virement international
Le bic agit comme la carte d’identité d’une banque dans un contexte international. Ce code bancaire est souvent demandé lorsque l’opération sort du cadre habituel, car il permet d’identifier l’établissement destinataire avec précision. Dans un virement international, il complète l’iban et réduit les risques d’erreur. Le transfert financier devient plus fiable, surtout quand plusieurs pays utilisent des formats proches mais non identiques. En complément, découvrez wero combien maximum.
À quoi sert le BIC dans la pratique
Le bic sert à reconnaître la banque et à orienter correctement le virement international. Sans ce code, l’opération peut manquer d’information utile. C’est pourquoi il apparaît encore dans certaines demandes, notamment lorsque l’établissement du destinataire doit être identifié sans ambiguïté.
Comment reconnaître un BIC valide
Un BIC suit une structure courte et lisible, avec des lettres qui renvoient à la banque et au pays. Si le code paraît trop court, trop long ou mal saisi, mieux vaut le revérifier. Cette identification rapide évite un blocage au moment de l’opération financière.
Ce que révèle un BIC sur la banque
Le bic donne une indication sur l’établissement, son pays et parfois sa branche. Il ne décrit pas le compte lui-même, mais bien la banque qui reçoit le virement international. C’est ce rôle de repère qui en fait un code encore utile dans plusieurs cas.
Trouver et utiliser ces informations dans la vie quotidienne
Pour trouver un code bancaire, vous n’avez pas besoin de chercher longtemps. Le relevé, l’espace client et l’application bancaire affichent souvent les données utiles au même endroit. Sur un rib, les coordonnées bancaires sont regroupées pour être copiées facilement. Cette adresse de paiement sert ensuite à enregistrer un bénéficiaire ou à préparer un prélèvement. Le client gagne ainsi du temps, tout en gardant une trace claire de l’opération.
- Sur le relevé ou le RIB papier, en haut ou au centre du document.
- Dans l’espace client, souvent dans la rubrique comptes et coordonnées bancaires.
- Dans l’application bancaire, via la fiche du compte ou le partage de rib.
Où chercher sur un relevé ou dans l’espace client
Le plus souvent, vous trouverez le code bancaire sur le relevé, dans la fiche du compte ou dans une section dédiée au rib. La banque le met à disposition pour que le client puisse le recopier sans difficulté et préparer une opération en toute simplicité.
Quand fournir seulement l’IBAN
Pour beaucoup de virements et de prélèvements, l’iban suffit, surtout dans un cadre courant. Si le formulaire ne demande pas le bic, inutile d’ajouter un élément superflu. L’essentiel est de transmettre une information exacte et lisible au bénéficiaire.
Quand le BIC reste demandé
Le bic reste demandé lorsque l’opération implique une banque étrangère ou un contexte international. Dans ce cas, le code complète l’iban et aide à sécuriser le traitement. Si le formulaire le réclame, mieux vaut le fournir avec soin pour éviter un rejet.
Sécuriser ses virements et éviter les erreurs de saisie
Avant de valider un virement, prenez quelques secondes pour relire chaque code. Une faute de frappe, un caractère manquant ou un chiffre inversé peut changer le destinataire. La sécurité repose alors sur une vérification simple mais rigoureuse, surtout quand le bénéficiaire attend le paiement. Dans la banque, cette habitude protège aussi les prélèvements récurrents et limite les mauvaises surprises au moment de l’exécution de l’opération.
- Relisez le code bancaire en entier avant de valider.
- Vérifiez que le bénéficiaire correspond bien au nom affiché.
- Comparez le rib enregistré avec le document d’origine.
- Contrôlez la clé et les caractères sensibles une seconde fois.
Vérifier un code avant d’envoyer de l’argent
Le bon réflexe consiste à comparer le code saisi avec la source d’origine. Si vous effectuez un virement, prenez le temps de vérifier que chaque caractère est identique. Cette vérification simple protège la transaction et réduit les risques d’erreur.
Les erreurs les plus coûteuses à éviter
Les fautes les plus fréquentes sont l’oubli d’un chiffre, la confusion entre deux lettres proches et la saisie d’un mauvais bénéficiaire. Sur un prélèvement ou un virement, ces erreurs peuvent retarder l’opération. Mieux vaut donc relire calmement avant de payer.
Pourquoi la vérification protège la transaction
Une vérification attentive renforce la sécurité, car elle empêche qu’un code incorrect parte vers une mauvaise banque ou un mauvais compte. En pratique, cette étape protège votre argent et garantit que l’opération suit bien la bonne piste.
FAQ – Questions fréquentes sur les codes bancaires
Peut-on faire un virement avec seulement l’IBAN ?
Oui, dans beaucoup de cas SEPA, l’iban suffit pour un virement. Selon la banque et le pays, le bic peut toutefois être demandé en complément pour compléter l’information.
Le BIC est-il toujours nécessaire en zone SEPA ?
Non, pas toujours. En zone SEPA, l’iban est généralement le code principal, mais certaines banques demandent encore le bic selon le pays ou le type d’opération.
Comment savoir si un IBAN est valide ?
Un iban valide respecte un format précis, avec une longueur cohérente et une clé de contrôle. Si un chiffre manque ou si le pays est incorrect, la sécurité du code est compromise.
Quelle différence entre IBAN, BIC et RIB ?
L’iban identifie le compte, le bic identifie la banque, et le rib rassemble les informations utiles du compte. Dans l’espace SEPA, ces repères servent à fiabiliser le virement.
Pourquoi le BIC est-il encore demandé pour un virement international ?
Parce qu’un virement international exige souvent une identification plus précise de la banque destinataire. Le bic complète l’iban et aide à orienter correctement l’opération selon le pays.
Le RIB contient-il toutes les informations utiles ?
Le rib contient les données essentielles pour transmettre vos coordonnées bancaires, mais il ne remplace pas toujours l’iban ou le bic selon le contexte. Pour un usage SEPA, mieux vaut vérifier l’information demandée par la banque.