
Banque en ligne pour association loi 1901 : comment choisir
 Tristan
•
2 octobre 2026
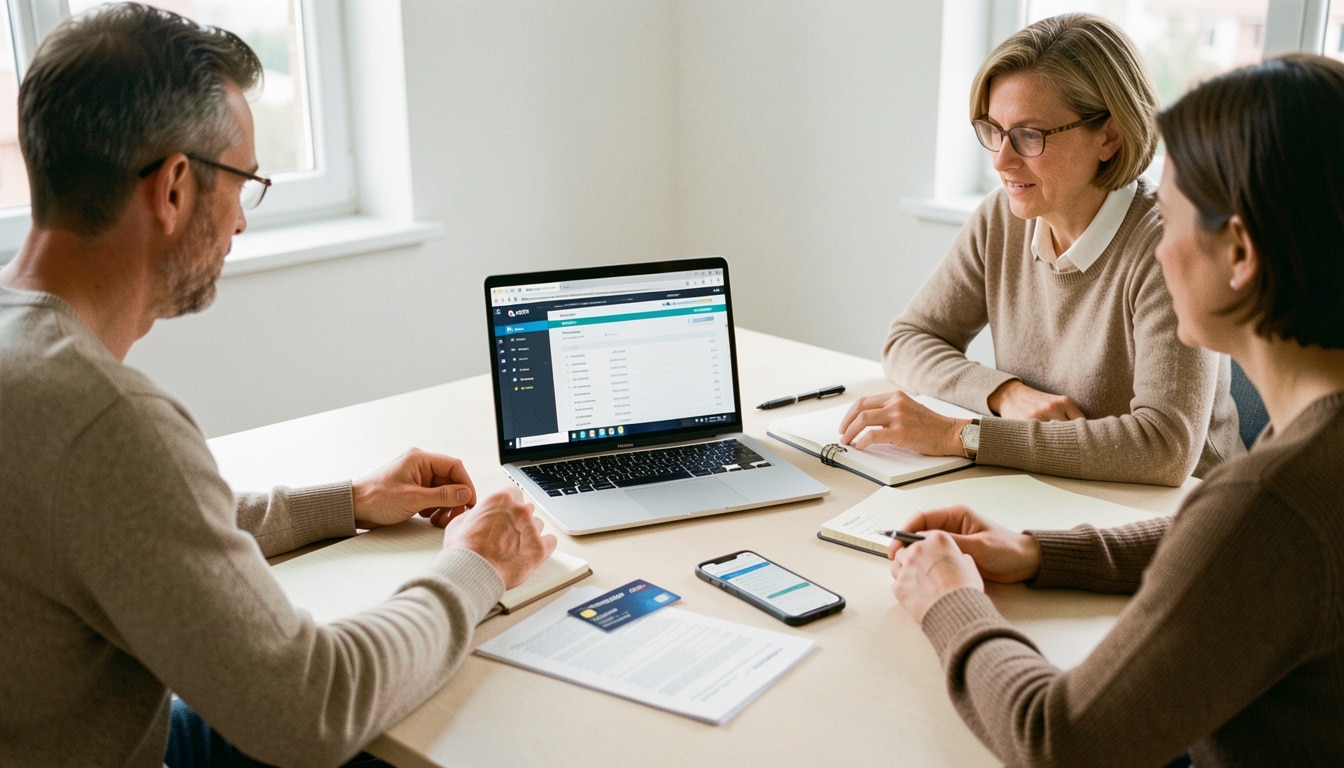
Vous voulez gagner du temps, éviter les mauvaises surprises et garder une trésorerie claire ? Pour une association, le bon choix se joue souvent en quelques critères très concrets. Une banque en ligne pour une association loi 1901 peut alors devenir un vrai raccourci, à condition de comparer avant de signer. Entre cotisations, remboursements de frais et dépenses de fonctionnement, la simplicité de souscription compte autant que le prix. Et quand le bureau change, vous avez besoin d’une solution bancaire simple, lisible et rapide à prendre en main.
La banque en ligne pour une association loi 1901 représente aujourd’hui une solution pratique pour centraliser les paiements, suivre les dépenses et limiter les tâches administratives. Elle facilite la gestion au quotidien, garantit une meilleure visibilité sur les mouvements et permet de choisir plus sereinement entre plusieurs offres selon votre profil associatif.
Comparer les solutions pour choisir plus vite
Quand vous cherchez la meilleure option, le plus efficace reste de comparer une banque à l’autre sur des critères vraiment utiles à votre association. Une petite association de quartier n’a pas les mêmes besoins qu’un club sportif ou qu’une structure culturelle qui encaisse souvent. Le bon réflexe consiste à regarder le tarif, le service client, les moyens de paiement et la souplesse d’usage avant de prendre une décision. Ainsi, vous pouvez choisir le meilleur équilibre entre budget et praticité.
Voici un tableau simple pour orienter votre décision sans perdre de temps :
| Critère | À vérifier |
|---|---|
| Tarif mensuel | Abonnement, carte, opérations incluses |
| Ouverture | Délais, documents, validation |
| Paiements | Virements, carte, prélèvements |
| Encaissements | Dons, cotisations, chèques |
| Gestion | Accès à plusieurs, exports, suivi |
Pour une association, le meilleur choix dépend souvent de trois choses : fréquence des encaissements, nombre de bénévoles impliqués et besoin d’accompagnement. Une association très simple peut viser une solution légère ; une association plus active aura intérêt à comparer plus finement. L’avantage est clair : vous évitez une offre trop chère. L’inconvénient, c’est de négliger un service utile au quotidien.
Les critères qui font vraiment la différence
Avant de choisir, retenez cinq points prioritaires : le niveau de tarif, la facilité d’ouverture, la qualité du service, les options de carte et la gestion à plusieurs. Pour une association, la banque doit surtout rester lisible. Si vous hésitez entre deux offres, demandez-vous laquelle simplifie vraiment la vie du bureau et laquelle ajoute des contraintes inutiles.
Quel profil d’association correspond à quelle offre ?
Une petite association locale cherche souvent une solution simple et rapide. Une association avec événements réguliers doit privilégier les encaissements et la carte. Une association plus structurée, elle, aura plutôt besoin d’un meilleur suivi et d’outils partagés. Cette logique de profil aide à choisir sans se tromper, surtout quand plusieurs offres semblent proches sur le papier.
Banque en ligne ou établissement traditionnel : le vrai match
Pour une association, le choix entre une banque classique et une banque en ligne ressemble souvent à un arbitrage entre confort digital et présence physique. La première simplifie l’accès à distance, la seconde rassure par son accompagnement bancaire plus direct. Selon votre usage, l’un des deux modèles peut devenir plus pertinent. Une association qui fonctionne surtout par virement appréciera la ligne ; une association qui manipule encore beaucoup de papier préférera parfois un réseau traditionnel.
Voici six différences à garder en tête :
- ouverture souvent plus rapide en ligne ;
- gestion bancaire plus autonome à distance ;
- service client parfois plus accessible en agence ;
- avantage de la souplesse numérique pour la ligne ;
- inconvénient possible si vous voulez un contact humain régulier ;
- avantage du réseau traditionnel pour certains dépôts et démarches.
Dans la pratique, une association qui organise peu d’opérations peut trouver la banque en ligne suffisante. À l’inverse, une association avec caisse, espèces ou chèque peut encore avoir intérêt à rester sur un modèle classique. Le vrai service à rechercher, c’est celui qui colle à votre gestion, pas seulement à votre habitude. Vous pourriez également être intéressé par banque horaire.
Ce qu’une solution en ligne simplifie au quotidien
Une banque en ligne réduit souvent les délais, centralise les opérations et permet de suivre les mouvements sans passer par une agence. Pour une association, cela veut dire moins d’attente et plus de visibilité. Le pouvoir de gérer depuis un ordinateur ou un téléphone change vraiment la routine du trésorier, surtout quand les dépenses doivent être validées vite.
Ce qu’un réseau traditionnel peut encore apporter
Un établissement traditionnel peut encore trouver sa place quand l’association veut un interlocuteur dédié, déposer des espèces ou gérer des cas plus complexes. Son inconvénient principal reste souvent la lenteur administrative. Mais si votre association a besoin d’un accompagnement bancaire plus humain, ce modèle peut encore être le bon service.
Ce que coûte vraiment un compte associatif
Le prix affiché ne dit pas tout. Pour une association, le vrai sujet reste le coût total sur une année, avec les frais fixes, les cartes, les opérations et parfois les options. Une banque peut proposer une ouverture simple mais compenser par des frais annexes. Une autre affiche un tarif plus élevé mais inclut davantage de services. L’important est de calculer ce que votre association paiera réellement selon son usage. Pour approfondir ce sujet, consultez notre guide sur carte realys poste.
Voici les postes à vérifier :
| Poste de coût | À surveiller |
|---|---|
| Abonnement | Mensuel ou annuel |
| Carte | Frais d’émission et de renouvellement |
| Opérations | Virements, prélèvements, incidents |
| Ouverture | Frais initiaux éventuels |
| Service | Support, options, assistance |
Les frais fréquents à surveiller sont au nombre de cinq : tenue de compte, carte supplémentaire, virements hors forfait, incidents de paiement et clôture. Une association avec peu d’opérations peut s’en sortir avec un coût annuel autour de 0 à 120 euros, alors qu’une structure plus active peut dépasser 200 euros si elle multiplie les services. Gratuit ne veut pas toujours dire économique : un tarif bas peut cacher un inconvénient d’usage.
Gratuit ne veut pas toujours dire économique
Une offre gratuite peut sembler idéale au départ, mais elle devient parfois moins intéressante dès que l’association a besoin d’une carte supplémentaire, d’un support réactif ou d’outils avancés. Le bon réflexe consiste à regarder le coût global, pas seulement le prix d’entrée. Pour une association, le vrai avantage reste la cohérence entre le budget et les besoins réels.
Les frais à comparer avant de s’engager
Comparez surtout les frais de carte, les frais d’opérations, les frais de service et les frais liés aux incidents. Une banque peut proposer une ouverture attractive, mais si chaque action devient payante, l’association paiera plus cher sur l’année. Mieux vaut donc vérifier le détail avant de valider.
Ouvrir le compte sans perdre de temps
Pour ouvrir un compte associatif, mieux vaut préparer le dossier avant la demande. Le président de l’association doit souvent fournir les pièces d’identité, les statuts et le procès-verbal de désignation du bureau. Une banque peut demander des justificatifs différents selon le niveau de contrôle bancaire. Si tout est prêt, l’ouverture devient beaucoup plus fluide et le contrat peut être signé sans blocage inutile. En complément, découvrez banque des associations.
Documents à préparer :
- statuts de l’association ;
- récépissé de déclaration ;
- publication au JOAFE ;
- pièce d’identité du président ;
- pièce d’identité du trésorier ;
- procès-verbal de nomination ;
- justificatif de domicile du siège.
En général, l’ouverture se fait en quatre temps : création du dossier, envoi des pièces, validation de l’identité, puis activation du compte bancaire. Une association nouvellement créée peut ouvrir dès que ses statuts sont déposés, à condition de respecter la demande de la banque. Certaines plateformes utilisent un code de vérification ou une étape d’habiliter le président à signer le contrat.
Les pièces demandées le plus souvent
La banque demande le plus souvent l’identité du président, les statuts, le récépissé et le PV du bureau. Selon la condition d’éligibilité, elle peut aussi réclamer un justificatif d’adresse ou un document bancaire complémentaire. Plus le dossier est complet, plus l’ouverture avance vite.
Les blocages les plus fréquents à l’ouverture
Les blocages viennent souvent d’un document manquant, d’une identité non conforme ou d’un contrat mal rempli. Une association peut aussi être freinée si le président n’est pas clairement habilité. Vérifier chaque demande avant l’envoi évite de perdre plusieurs jours.
Les fonctions qui simplifient la gestion au quotidien
Une bonne banque associative ne sert pas seulement à stocker de l’argent. Elle doit devenir un outil de gestion simple pour le bureau. Le trésorier veut suivre les dépenses, le président veut valider sans difficulté, et les autres membres doivent pouvoir consulter sans tout mélanger. Quand l’outil est bien pensé, l’association gagne du temps et limite les erreurs de saisie.
Fonctions utiles à privilégier :
- accès partagé pour plusieurs membres ;
- notifications en temps réel ;
- catégorisation des dépenses ;
- exports pour la comptabilité ;
- carte paramétrable ;
- validation à deux niveaux.
Le trésorier peut ainsi vérifier les mouvements sans attendre la réunion mensuelle. Le président, lui, peut garder un œil sur les paiements importants. Pour une asso, ce type d’outil réduit les échanges de mails et fluidifie la gestion. Certaines solutions proposent aussi un espace personnel distinct du compte principal, ce qui aide à séparer les rôles. Vous voulez faire simple ? Alors cherchez d’abord l’outil qui évite les doubles saisies.
Les fonctions à privilégier pour gagner du temps
Priorisez les notifications, les exports et la carte paramétrable. Ces fonctions font gagner de précieuses minutes à chaque opération. Une banque bien équipée devient un vrai outil de pilotage, pas seulement un compte de dépôt.
Quand la collaboration devient un vrai avantage
Quand plusieurs bénévoles gèrent la trésorerie, la collaboration évite les oublis et les blocages. Chacun peut voir ce qu’il doit faire, sans accéder à tout le personnel sensible. Cette organisation est particulièrement utile pour les associations où le bureau change souvent.
Encaisser cotisations, dons et paiements sans friction
Pour une association, encaisser doit rester simple. Cotisations annuelles, dons ponctuels, billets d’événement ou ventes solidaires : chaque flux a ses usages. Une banque bien choisie doit proposer des moyens d’encaissement adaptés, sans compliquer la vie du bureau. Le but n’est pas d’empiler les options, mais de répondre au besoin réel de l’association et de sécuriser les entrées d’argent.
Voici cinq moyens à passer en revue :
- virement bancaire ;
- paiement par carte ;
- lien de paiement ;
- prélèvement ;
- encaissement de dons en ligne.
Pour une petite association, le virement suffit souvent pour les cotisations. Pour une association plus active, la carte et le lien de paiement deviennent vite utiles lors d’un événement. Une banque peut proposer un service très pratique pour les dons, mais moins adapté aux ventes physiques. Il faut donc décider selon le but de l’association, et non selon la mode. Si votre activité repose sur des adhésions rapides, choisissez un outil qui répond vite. Pour aller plus loin, lisez activer découvert boursorama.
Les moyens de paiement utiles selon l’activité
Une association sportive aura souvent besoin de cotisations récurrentes, alors qu’une association culturelle encaissera davantage lors d’événements. Le bon service dépend donc du rythme d’activité. Plus les paiements sont nombreux, plus l’outil doit être fluide.
Ce qui change pour les associations très actives
Quand une association encaisse beaucoup, il faut un outil capable de suivre le volume sans ralentir. Les cartes, les liens de paiement et les exports deviennent alors essentiels. Sans cela, la gestion se complique rapidement et les erreurs augmentent.
Les limites à connaître avant de signer
Avant de signer, il faut aussi regarder ce qui manque. Une banque en ligne peut être très pratique, mais certaines limites deviennent gênantes selon l’association. Le retrait d’espèces, le dépôt de chèque ou la gestion de caisse peuvent poser problème. Si votre structure fonctionne encore avec des paiements physiques, ce point mérite une vraie attention.
Limites fréquentes à vérifier :
- absence d’agence physique ;
- dépôt d’espèces difficile ;
- retrait parfois limité ;
- gestion des chèques moins souple ;
- service client moins personnalisé ;
- outil parfois trop léger pour un usage complexe.
Pour une association qui organise une kermesse ou une vente avec caisse, l’inconvénient peut vite devenir bloquant. Si vous recevez surtout des espèces, une solution classique reste parfois plus adaptée. À l’inverse, si tout passe par virement, la ligne suffit largement. Il est donc important de trouver le bon équilibre entre autonomie et accompagnement. Une association doit signer seulement quand la solution colle à son fonctionnement réel.
Les situations où une limite devient bloquante
Le dépôt de chèque ou d’espèce devient bloquant dès que l’association collecte sur le terrain. Dans ce cas, la banque en ligne perd en confort. Si votre caisse est alimentée chaque semaine, mieux vaut anticiper ce point avant toute ouverture.
Comment repérer l’offre la plus adaptée
Regardez d’abord vos flux d’argent, puis le niveau d’accompagnement souhaité. Une association avec peu d’opérations peut accepter une solution plus légère. Une structure plus active doit, elle, vérifier la compatibilité avec ses usages quotidiens.
Notre recommandation selon le profil de l’association
Au final, le meilleur choix dépend toujours du profil de votre association. Pour une petite structure, la banque la plus simple sera souvent la plus efficace. Pour une association plus structurée, il vaut mieux choisir une solution plus complète, capable de suivre plusieurs usages. La décision doit rester pragmatique : tarif, outils, encaissements et support doivent avancer ensemble.
Nos recommandations par profil :
- petite association locale : solution légère et rapide ;
- association sportive : carte et encaissements fluides ;
- association culturelle : outil de suivi et paiements variés ;
- association avec bureau élargi : accès partagé et validation ;
- association plus structurée : offre pro et gestion avancée, comme Qonto.
Si vous cherchez le meilleur rapport simplicité/prix, privilégiez une offre claire et sans surcharge. Si vous voulez le meilleur pour collaborer, prenez une solution plus complète. Le meilleur choix n’est pas toujours le moins cher, mais celui qui évite les frictions. Entre avantage immédiat et inconvénient caché, la bonne décision reste celle qui sert votre association sur la durée.
La meilleure option pour une petite association
Pour une petite association, le meilleur choix est souvent une solution simple, rapide à ouvrir et facile à gérer à deux ou trois personnes. Vous évitez ainsi de payer pour des fonctions inutiles tout en gardant l’essentiel.
La meilleure option pour une association plus structurée
Pour une association plus structurée, choisissez une banque capable de gérer plusieurs rôles, des cartes et un suivi plus poussé. Cette solution devient vite plus rentable si le bureau change souvent ou si les flux sont nombreux.
FAQ – Questions fréquentes sur le choix d’un compte associatif
Une association loi 1901 doit-elle obligatoirement avoir un compte bancaire ?
Non, ce n’est pas une condition automatique, mais c’est fortement recommandé pour séparer les finances de l’association et celles du président. Une banque dédiée facilite la gestion bancaire et la transparence.
Quels documents faut-il préparer pour ouvrir un compte ?
Préparez en priorité les statuts, le récépissé de déclaration, la publication au JOAFE, les pièces d’identité du président et du trésorier, ainsi que le procès-verbal de nomination. La banque peut demander un contrat signé et un justificatif complémentaire.
Peut-on ouvrir un compte sans SIRET ?
Oui, une association peut souvent ouvrir sans SIRET si elle est déclarée et que le dossier est complet. La condition exacte dépend de la banque, donc mieux vaut vérifier la demande avant d’envoyer les pièces.
Quelle solution choisir pour une petite association ?
Pour une petite association, la meilleure solution est souvent une banque simple, avec peu de frais et une ouverture rapide. Le président et le trésorier doivent pouvoir gérer sans complexité inutile.
Les frais sont-ils vraiment plus bas en ligne ?
Souvent oui, mais pas toujours. Une banque en ligne peut afficher des frais plus bas, tout en facturant certaines options. Comparez le coût total, pas seulement le prix d’entrée.
Une association peut-elle avoir plusieurs cartes ?
Oui, si la banque le permet. C’est utile quand plusieurs membres doivent régler des dépenses, mais il faut vérifier les conditions, le contrat et les frais associés à chaque carte.
Que faire si l’association encaisse des chèques ou des espèces ?
Dans ce cas, vérifiez d’abord si la banque accepte ces dépôts. Si ce n’est pas le cas, une autre solution bancaire sera peut-être plus adaptée, surtout pour une association qui organise des événements avec caisse.
Comment comparer rapidement deux offres avant de signer ?
Regardez le tarif, les frais, les cartes, le service client et les moyens d’encaissement. Si vous hésitez encore, choisissez l’offre la plus cohérente avec l’usage réel de votre association et la simplicité recherchée.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque