
Frais d’autorisation de découvert : comment les comparer
 Tristan
•
13 octobre 2026
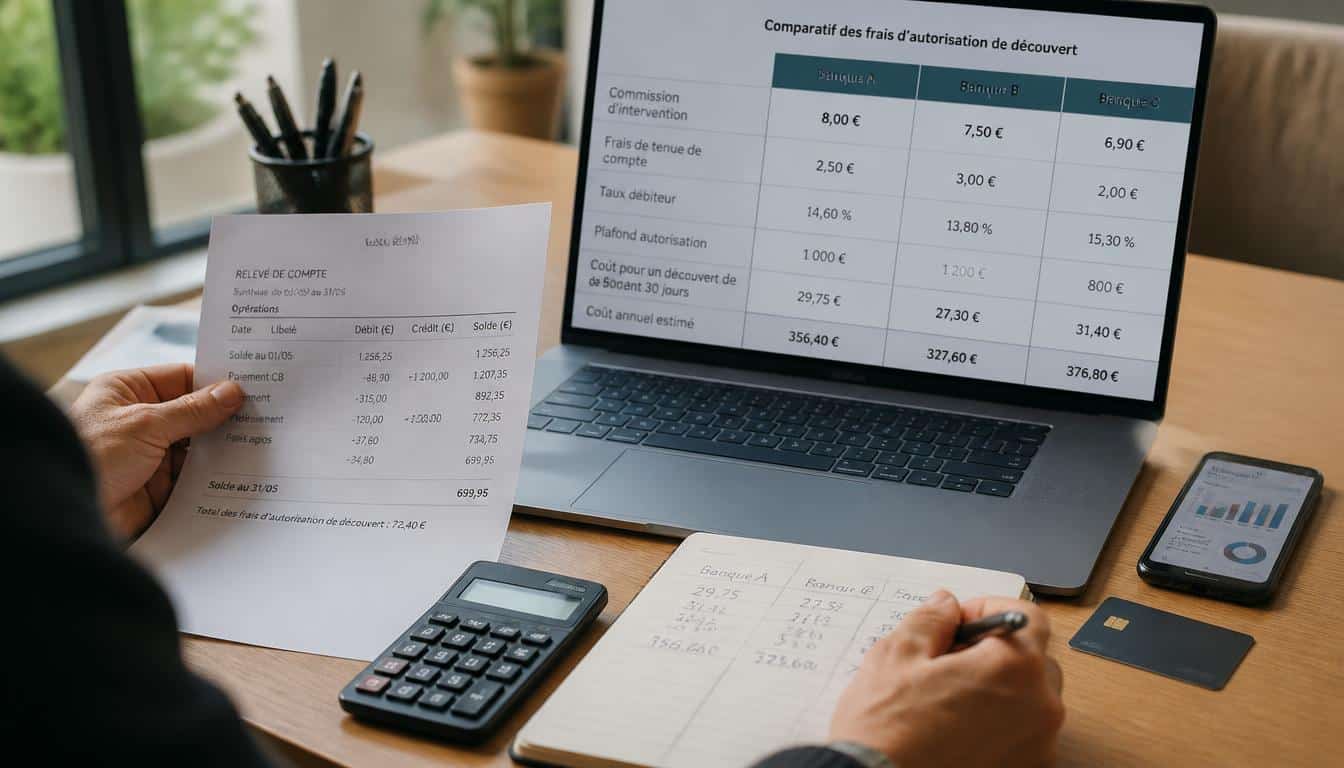
Les frais de gestion liés à une autorisation de découvert représentent souvent la différence entre un compte “pratique” et un compte qui coûte cher dès le premier incident. Quand vous comparez les offres, vous voyez vite que le prix réel ne se limite pas à la carte ou au forfait mensuel : le découvert, ses intérêts et ses frais annexes peuvent alourdir la facture en quelques jours. Comprendre ces coûts est essentiel pour éviter les mauvaises surprises, surtout si un prélèvement postal ou une dépense imprévue vient faire basculer votre solde.
Avant d’ouvrir un compte ou de changer de banque, il vaut mieux vérifier comment l’autorisation de découvert est accordée, jusqu’où elle peut être utilisée et ce qui est prélevé en cas de dépassement. C’est souvent là que se joue le vrai choix : deux offres qui semblent proches affichent parfois des écarts très nets sur la souplesse, la tolérance au négatif et le coût final.
Comment fonctionne vraiment le découvert autorisé et ce qu’il change sur votre compte
Le découvert autorisé n’est pas un “bonus” automatique : c’est une marge de manœuvre que la banque accepte de vous laisser, pour une durée et un montant définis. En pratique, votre compte peut passer en négatif sans incident immédiat, tant que vous restez dans la position prévue. Dès que le montant dépasse le plafond, le découvert change de nature et la réponse de la banque devient plus stricte. Pour un particulier, cette différence compte beaucoup quand le budget est serré.
Imaginez deux clients avec le même salaire. L’un obtient une autorisation modeste mais stable, l’autre un découvert plus souple mais plus coûteux. La banque ne leur donne pas la même solution, car elle évalue le risque, l’historique et la régularité des entrées. Un petit imprévu sur quelques jours n’a pas le même effet qu’un découvert qui dure tout le mois. Et avec une carte qui passe au débit, chaque accès au compte devient plus sensible.
Pourquoi la banque n’accorde jamais le découvert automatiquement
La banque autorise ce fonctionnement après analyse, pas par réflexe. Elle regarde vos revenus, vos dépenses, votre budget et votre comportement débiteur. C’est aussi pour cela que le montant accordé varie d’un client à l’autre : un même découvert n’a pas la même utilité ni le même risque selon le profil. En clair, la banque cherche à autoriser une marge réaliste, pas à couvrir tous les usages.
- Le découvert autorisé définit un cadre clair.
- Le dépassement déclenche souvent des frais plus lourds.
- Le montant accordé dépend du dossier et de la banque.
- Une autorisation peut être révisée si votre situation change.
Ce que change le plafond autorisé dans la vie quotidienne
Avec un plafond adapté, vous pouvez absorber un imprévu sans bloquer vos paiements. Sans ce plafond, un simple retard de salaire peut suffire à faire basculer le compte. C’est là que la comparaison entre banques devient utile : certaines offrent plus de souplesse, d’autres une réponse plus prudente. Pour vous, le vrai enjeu est simple : avoir assez de marge sans transformer le découvert en habitude.
- Une autorisation plus large rassure en fin de mois.
- Un plafond trop bas crée vite des incidents.
- Une banque plus souple facilite la gestion du quotidien.
Quels frais payer quand on utilise une autorisation de découvert
Quand le compte devient débiteur, plusieurs frais peuvent s’ajouter selon le tarif de la banque. Le plus courant reste l’agio, c’est-à-dire l’intérêt facturé sur le montant utilisé et sur la durée réelle. Mais il peut aussi y avoir des commissions, des frais d’incident et, si le compte reste dans le rouge trop longtemps, une facture plus salée. Sur un petit montant, quelques jours suffisent déjà à faire monter la note en euro.
Le coût réel dépend du taux, du jour de calcul et de la durée d’utilisation. Un découvert de 200 euro pendant 7 jours ne coûte pas la même chose qu’un découvert identique sur 30 jours. Et si l’opération déborde du cadre prévu, la banque peut ajouter des frais de dépassement. Pour les débiteurs, la différence entre une solution courte et un usage récurrent est souvent décisive.
| Type de coût | Effet sur la facture |
|---|---|
| Agio | Intérêt calculé sur le découvert utilisé |
| Commission | Frais liés à l’opération ou à l’incident |
| Dépassement | Surcoût quand le plafond est franchi |
| Incident | Frais en cas de paiement rejeté |
Dans la pratique, la banque ne facture pas seulement un intérêt : elle peut aussi prélever des frais ponctuels à chaque opération sensible. C’est pourquoi deux offres au même taux ne donnent pas forcément la même réponse finale. Le bon réflexe consiste à calculer la durée, le montant et le tarif global, pas seulement à regarder le taux affiché.
Comment calculer le coût réel sur quelques jours
Pour estimer le coût, partez du montant utilisé, multipliez par le taux annuel, puis ramenez le résultat à la durée exacte. Sur 100 euro pendant 10 jours, le coût reste modeste, mais il grimpe si le découvert se répète chaque mois. La banque applique souvent un calcul journalier, ce qui explique qu’un jour de plus change déjà la facture.
Pourquoi le TAEG ne dit pas tout sur la facture finale
Le TAEG donne une base de comparaison, mais il ne couvre pas toujours tous les frais. Une banque peut afficher un taux correct et ajouter ensuite des commissions d’incident ou des frais de gestion. Voilà pourquoi il faut lire le tarif complet, surtout si vous utilisez le découvert de façon courte mais fréquente. Le vrai intérêt, c’est de voir l’ensemble des coûts, pas seulement le pourcentage.
Comparer les offres pour choisir la banque la moins pénalisante
Si vous cherchez la banque la plus douce avec le découvert, ne regardez pas seulement le prix de la carte. Comparez aussi l’accès à l’autorisation, la souplesse du plafond, la position du compte en temps réel et la facilité pour consulter les règles depuis l’espace client. Une banque traditionnelle peut rassurer par son accompagnement, tandis qu’une banque en ligne peut séduire par sa lisibilité et ses outils. Pour un particulier, le bon choix dépend souvent du revenu, du budget et du niveau d’imprévu à absorber.
Le plus utile est de voir comment la banque traite le découvert au quotidien : peut-on autoriser un petit dépassement, modifier le montant, consulter l’état du compte rapidement, ou recevoir une réponse claire en cas d’incident ? Certaines offres sont plus souples, d’autres plus strictes, et cela change beaucoup si vous avez une carte visa ou si vous utilisez souvent un chèque. En bref, comparer, c’est découvrir quelle solution protège le mieux votre épargne. Pour approfondir ce sujet, consultez notre guide sur activer découvert boursorama.
- Vérifiez le coût total du découvert et non le seul tarif annoncé.
- Consultez la souplesse de l’autorisation et la facilité de modification.
- Regardez les outils d’alerte pour suivre votre position en temps réel.
- Évaluez la présence ou non de frais d’incident et de dépassement.
- Comparez la qualité d’accès au compte depuis l’application ou l’espace client.
| Modèle bancaire | Lecture rapide |
|---|---|
| Banque traditionnelle | Souplesse parfois meilleure, mais tarif plus élevé |
| Banque en ligne | Coût souvent plus lisible, accès digital pratique |
| Offre premium | Plus de marge et de services, mais montant plus cher |
Si vous voulez une marge de sécurité, la banque traditionnelle peut convenir. Si vous voulez limiter les frais, la banque en ligne est souvent plus intéressante. Et si vos revenus sont irréguliers, cherchez surtout une réponse claire sur l’autorisation et la gestion des incidents.
Les critères qui comptent vraiment avant de choisir
Avant l’ouverture, vérifiez trois signaux simples : la souplesse du plafond, la transparence du tarif et la rapidité de consultation du compte. Une bonne solution doit vous permettre d’agir avant que le découvert ne coûte trop cher. C’est souvent ce petit détail qui fait la différence entre une banque pratique et une banque pénalisante.
Banque en ligne ou banque traditionnelle : quel profil pour quel usage
La banque en ligne convient bien si vous aimez suivre votre position au jour le jour et consulter vos mouvements sans attendre. La banque traditionnelle reste utile si vous préférez un contact plus direct et une marge de négociation plus humaine. Dans les deux cas, le vrai sujet reste le même : obtenir un découvert cohérent avec votre usage réel, sans payer plus que nécessaire.
Comment limiter les frais et éviter que le découvert ne se transforme en piège
Le découvert devient dangereux quand il se répète sans remboursement rapide. Pour limiter la facture, commencez par surveiller votre budget et garder une petite épargne de secours. Dès qu’un incident apparaît, agissez vite : un remboursement dans les 48 heures coûte souvent moins cher qu’un découvert qui dure plusieurs jours. La banque prélève alors moins d’agios, et vous évitez l’effet boule de neige.
Le cercle vicieux est simple : un prélèvement fait passer le compte dans le rouge, les frais s’ajoutent, puis le découvert augmente encore. À ce moment-là, la réponse la plus efficace consiste à réduire les opérations inutiles, payer les dépenses essentielles et rétablir la position au plus vite. Si vous utilisez souvent la carte, mieux vaut avoir une solution de secours qu’un découvert permanent.
- Gardez une épargne de précaution dédiée aux imprévus.
- Suivez votre solde chaque jour pour rembourser vite.
- Évitez les paiements non essentiels quand le compte est fragile.
- Demandez une autorisation adaptée plutôt qu’un dépassement subi.
- Une avance familiale temporaire peut coûter moins cher.
- Un mini-crédit court peut être plus lisible qu’un découvert prolongé.
- Une carte à autorisation systématique limite les incidents.
- Le solde passe souvent sous zéro en fin de mois.
- Les agios reviennent chaque période sans baisse du montant dû.
- Les incidents se multiplient malgré vos remboursements.
Dans certains cas, le découvert devient trop coûteux pour rester la bonne solution. Si vos frais augmentent plus vite que votre capacité à rembourser, changez de stratégie. Une banque plus souple, un budget mieux cadré ou une autre forme de financement peut vous aider à sortir du piège.
Les réflexes simples pour éviter le dépassement
Anticipez les prélèvements, gardez un coussin de trésorerie et consultez votre compte avant chaque grosse opération. Ce sont des gestes simples, mais ils évitent souvent un incident et quelques euro de frais inutiles. Si vous voyez votre position se dégrader, réagissez dès le jour même.
Quand une autre solution devient plus intéressante
Si le découvert dure tout le mois, la solution n’est plus vraiment un dépannage. À ce stade, mieux vaut comparer une avance, un crédit court ou une réorganisation du budget. Vous paierez peut-être un peu plus au départ, mais vous éviterez une spirale de frais et de remboursements sans fin.
FAQ – Questions fréquentes sur les frais liés au découvert
Comment savoir si mon découvert est autorisé ou dépassé ?
La réponse se lit sur votre relevé ou dans l’espace client de la banque : si le solde reste dans la limite prévue, le découvert est autorisé. Au-delà, un incident peut apparaître et des frais supplémentaires être prélevé.
Quels frais s’appliquent en cas de découvert sur quelques jours ?
La réponse dépend du tarif de la banque, du montant et de la durée. En général, vous payez des agios, parfois des frais d’incident si le compte passe trop bas. Sur un petit découvert, la facture en euro reste modérée, mais elle grimpe vite si le mois est tendu.
Peut-on négocier son autorisation de découvert avec sa banque ?
Oui, surtout si vos revenus sont stables ou si vous avez besoin d’un montant plus cohérent avec votre usage. La réponse n’est pas garantie, mais la banque peut ajuster l’autorisation selon votre profil débiteur et votre historique.
Comment réduire les agios et éviter un dépassement ?
Remboursez dès que possible, surveillez votre solde et évitez les opérations non prioritaires. Si un incident est prélevé, réagissez vite pour ne pas laisser le découvert s’installer. Un petit effort au bon moment coûte souvent moins cher qu’un mois de retard.
Le TAEG suffit-il pour comparer les offres ?
Non, car il ne dit pas tout sur les frais annexes. Pour comparer correctement, consultez aussi les commissions, les frais d’incident et le mode de calcul du découvert. La banque la moins chère n’est pas toujours celle qui affiche le taux le plus bas.
Que faire si un prélèvement a fait basculer le compte dans le rouge ?
Commencez par vérifier si le découvert est autorisé, puis consultez le détail du prélèvement et le remboursement possible. Si besoin, demandez une réponse rapide à la banque et cherchez une solution courte pour rétablir le compte avant que les frais ne s’accumulent.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque